Uno de cada cuatro argentinos está en mora: hay más de tres millones de deudores “irrecuperables”
Un informe del Instituto Argentina Grande sostuvo que el sobreendeudamiento crítico no responde a grandes gastos de consumo durables, sino a la dificultad para cancelar saldos mínimos cotidianos.
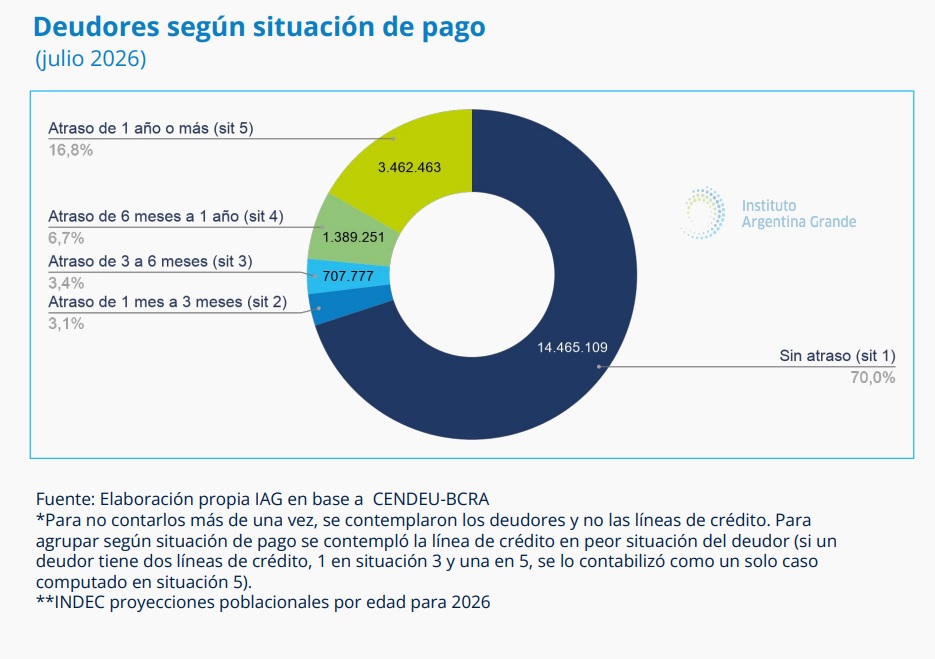
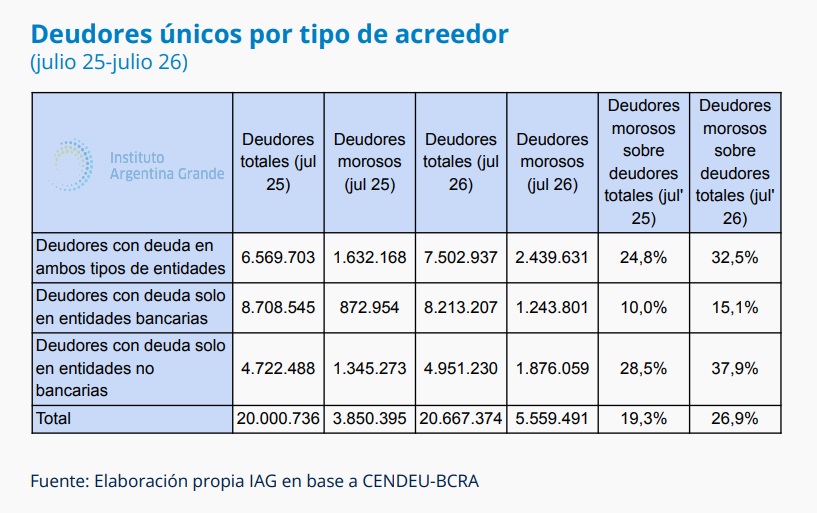
Cerca de 20,6 millones de argentinos estaban endeudados al mes de julio, pero 5,6 millones tenían al menos una línea de crédito con atraso de pago. El dato se desprendió de un informe publicado por el Instituto Argentina Grande basado en datos del Banco Central (Bcra), que alertó que “el 26,9% de las personas endeudadas son morosas”.
Del informe también se desprendió que un 15,9% de la población argentina mayor de 18 años tiene alguna deuda impaga con el sistema financiero y no bancario. En julio, el 26,9% de los deudores tenían tres meses, o más, de atraso en el pago de sus deudas.
El dato, de por sí alarmante, no fue el único que generó preocupación: el relevamiento alertó que había 3,4 millones de deudores (el 16,8% del total) considerados “irrecuperables”, dado que tienen un atraso en el pago de su deuda de un año o más.
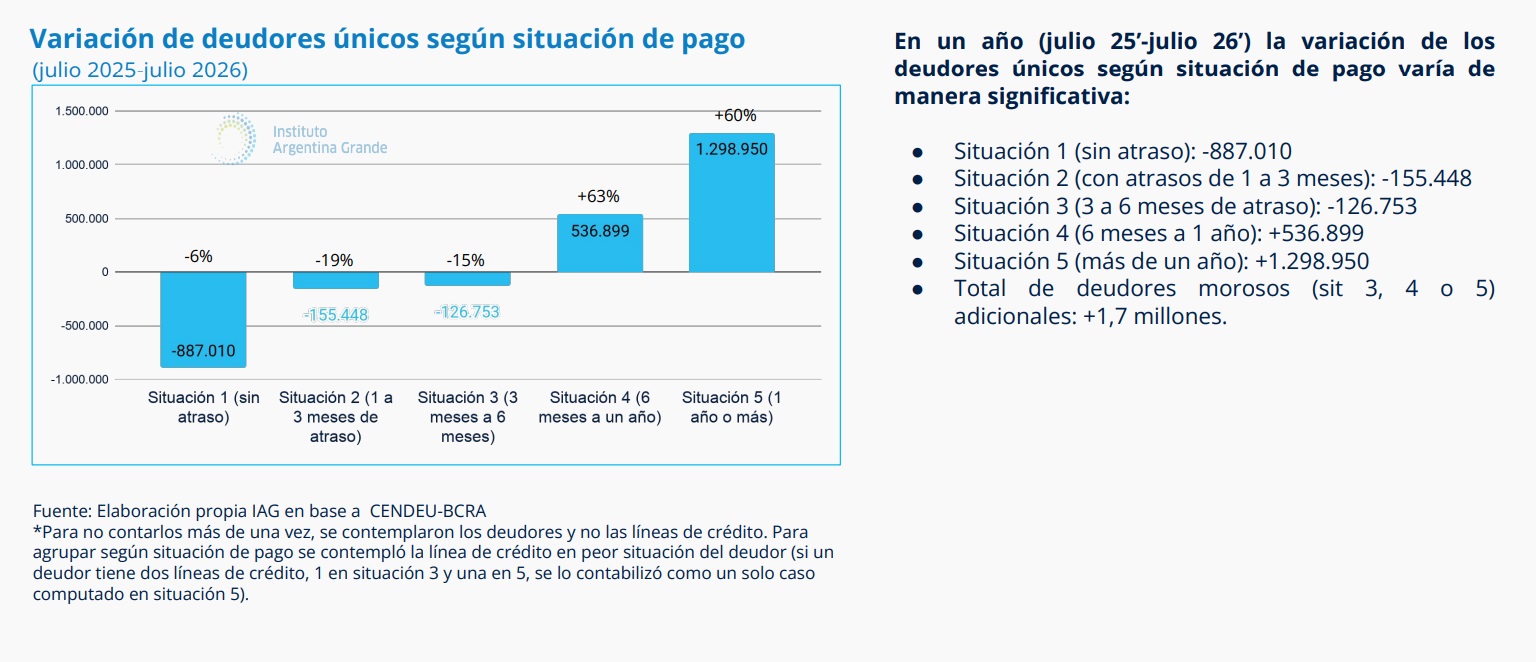
En julio había 1,7 millones de deudores morosos más que hace un año. Los que más crecieron son los que tienen un atraso más prolongados en sus pagos (considerados “irrecuperablesˮ).
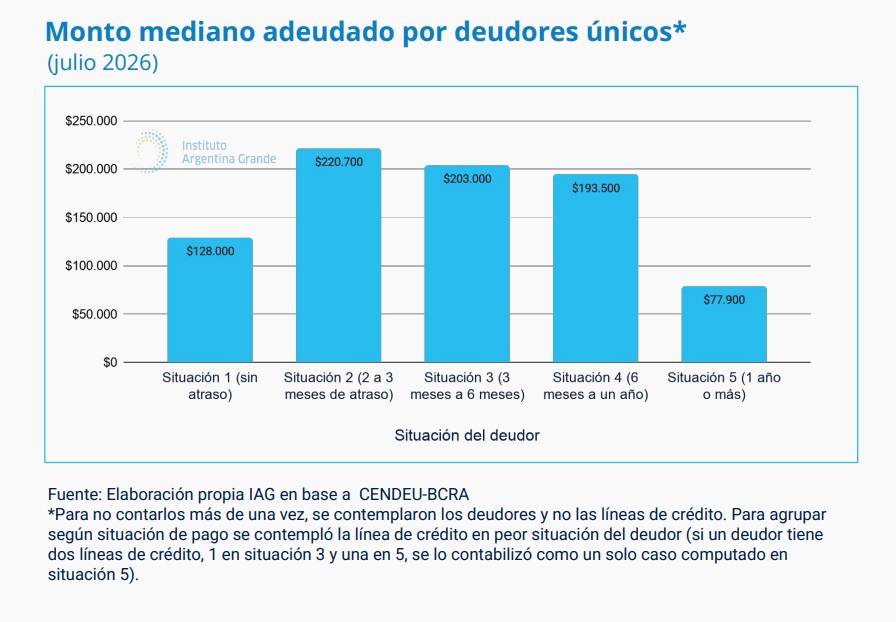
Asimismo, las personas que adeudaban montos más chicos fueron quienes más dificultades tuvieron para pagar: la mitad los clasificados como “irrecuperablesˮ adeudaban montos de $77.900 o menos.
Las entidades financieras tradicionales concentran el 56,2% de las líneas de créditos entregadas, pero el 86% del monto prestado a personas. Esto indica que los otros acreedores (como fintechs y otras emisoras de tarjetas de crédito) que tienen peso en la cantidad de líneas de crédito no prestan montos grandes, pero llegan, con montos más pequeños, a buena cantidad de personas.
Los casos “irrecuperables” encabezan la suba
Al referirse al perfil del endeudamiento, el informe indicó que los deudores que más crecieron fueron aquellos con los atrasos más prolongados. La categoría en situación de “irrecuperables”, con mora superior a un año, se incrementó un 60% en doce meses, sumando casi 1,3 millones de personas. Actualmente, existen 3,4 millones de deudores en estado irrecuperable, cifra que equivale al 16,8% del total de deudores del país.
A diferencia de lo que sugeriría el volumen monetario de las obligaciones, la imposibilidad de pago se concentra en los compromisos financieros de menor envergadura.
Desde el Instituto Argentina Grande sostuvieron que este fenómeno evidencia que el sobreendeudamiento crítico no responde a grandes gastos de consumo durables, sino a la dificultad para cancelar saldos mínimos cotidianos.
Asimismo, el reporte precisó que la morosidad golpea con especial fuerza a los canales no bancarios. En las casas de venta de electrodomésticos se registra una tasa de mora del 54%, lo que significa que $1 de cada $2 prestados por estos comercios se encuentra en situación de incumplimiento. Mientras que en otras cadenas comerciales la tasa de morosidad está en el 28,7%.
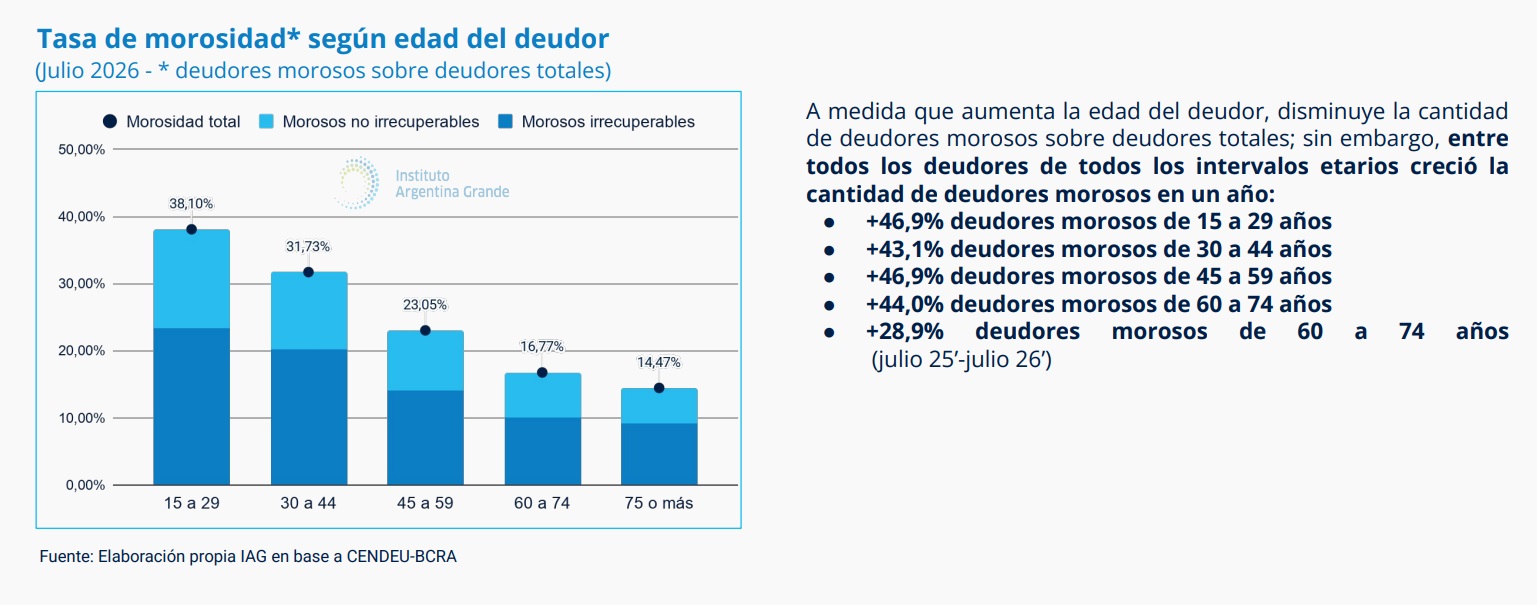
Con relación al impacto por franja etaria, detalló que casi 4 de cada 10 deudores tienen entre 15 y 29 años, lo que implica que el 38,1% están en mora, siendo el grupo etario con mayor tasa de incumplimiento.
Por otro lado, precisó que las provincias de Cuyo y el Norte argentino encabezan la lista con los índices más elevados. La Rioja lidera la morosidad nacional con un 26%, seguida por Santa Cruz (23,8%), San Luis (23,1%), San Juan (22,1%) y Catamarca (22,1%).
¿Por qué crece el endeudamiento?
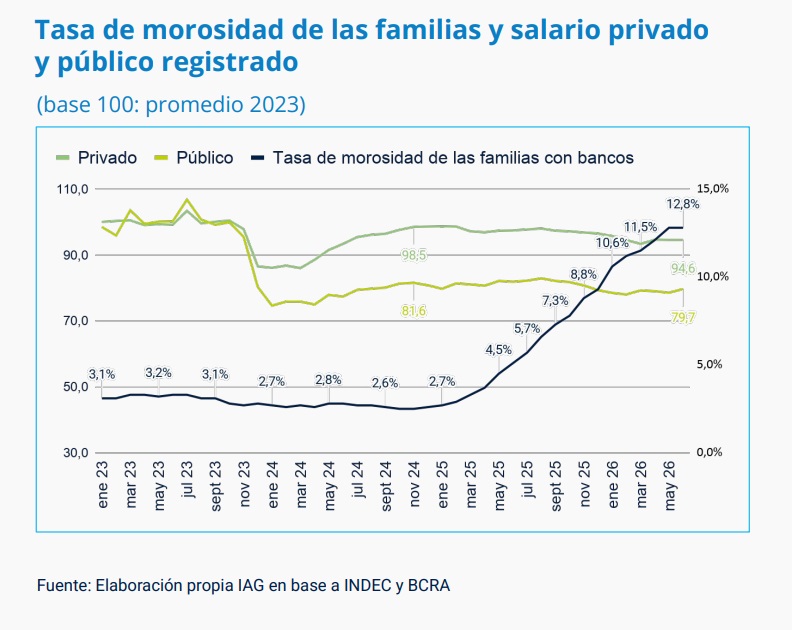
Desde julio de 2025 los salarios –tanto del sector público como privado– caen mes a mes. “El crecimiento de la morosidad de las familias no se puede entender sin vincularlo con la evolución salarial: la capacidad de repago de las personas no mejorará si sus ingresos no mejoran”, analizó el informe.
La caída salarial responde a la caída de sectores de la actividad de mano de obra intensivos (como industria, construcción y comercio), pero también a medidas gubernamentales, como el ajuste en el gasto público, que implicó un recorte salarial; a la no homologación de paritarias por encima de la inflación y la suba de las tasas de interés; y el abandono del salario mínimo, vital y móvil como herramienta que permite ponerle un piso a los salarios del sector privado.