


La morosidad alcanzó a casi seis millones de personas en Argentina y ya abarca a uno de cada cinco adultos mayores
El número representa un incremento de 27.173 morosos respecto de julio y equivale al 37,2% de la Población Económicamente Activa (PEA), un indicador utilizado como aproximación a la población que tiene capacidad de pago efectiva o potencial, es decir, quienes trabajan o buscan hacerlo.
La cantidad de personas con deudas en situación irregular volvió a crecer y alcanzó en agosto a 5.962.892 argentinos, según un informe del Centro de Economía Política Argentina (CEPA) elaborado sobre la base de información de la Central de Deudores del Banco Central.
El número representa un incremento de 27.173 morosos respecto de julio y equivale al 37,2% de la Población Económicamente Activa (PEA), un indicador utilizado como aproximación a la población que tiene capacidad de pago efectiva o potencial, es decir, quienes trabajan o buscan hacerlo.
La morosidad había comenzado a acelerarse desde fines de 2024 y los informes publicados durante 2026 muestran que el problema no quedó circunscripto al sistema bancario tradicional, sino que también se extendió a las billeteras virtuales y a otros proveedores no financieros de crédito.
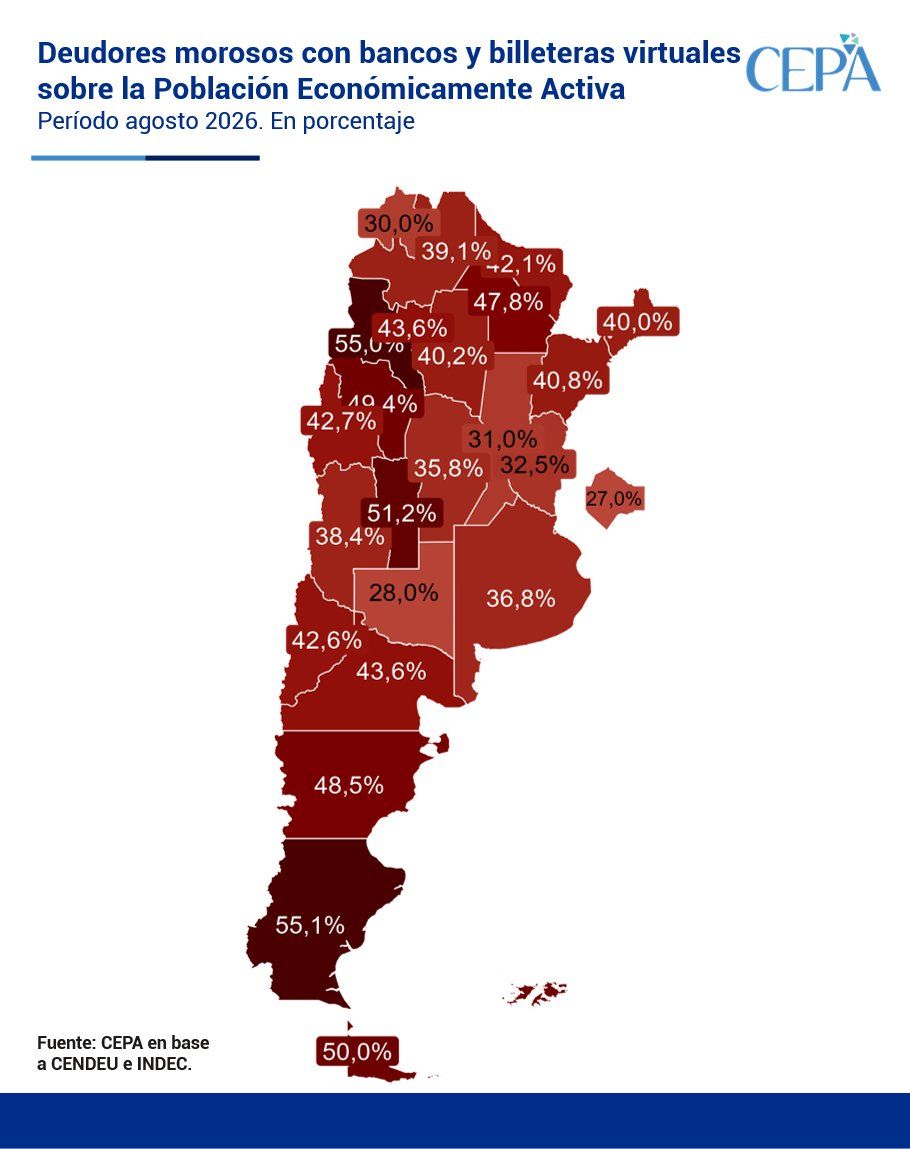
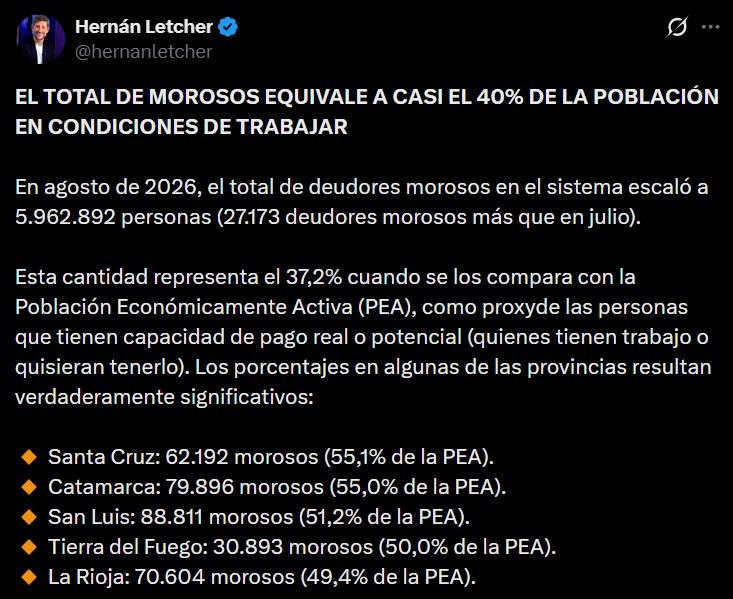
En Santa Cruz, los 62.192 morosos representan el 55,1% de la PEA; en Catamarca, los 79.896 deudores equivalen al 55%; en San Luis, los 88.811 casos alcanzan al 51,2%; en Tierra del Fuego, los 30.893 morosos representan el 50%, mientras que en La Rioja, los 70.604 deudores alcanzan al 49,4% de la población económicamente activa, de acuerdo con el relevamiento de CEPA.
Si en lugar de comparar la cantidad de morosos con la PEA se toma a la población mayor de 18 años, tal como publica el economista Hernán Letcher en su cuenta de X (ex Twitter), el resultado indica que los 5.962.892 deudores representan el 17,8% de los adultos del país. En otras palabras, casi uno de cada cinco mayores de edad figura en situación de mora.
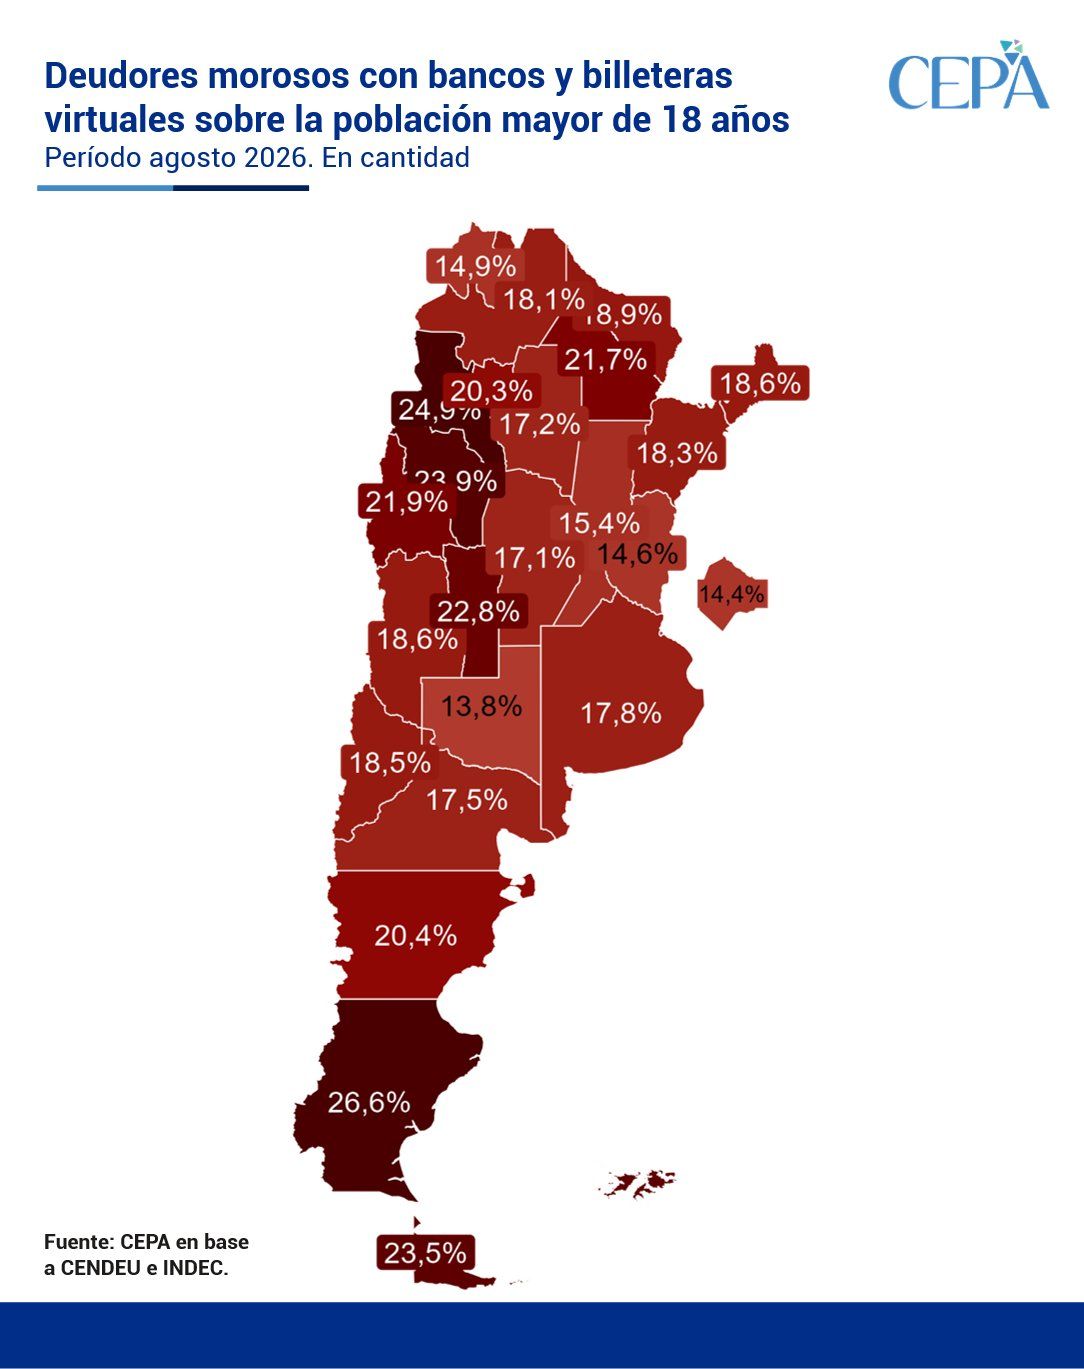
También en este caso las diferencias territoriales son marcadas. Santa Cruz registra 62.192 personas con deudas en mora, equivalentes al 26,6% de su población adulta; Catamarca suma 79.896, que representan el 24,9%; La Rioja contabiliza 70.604, equivalentes al 23,9%; Tierra del Fuego alcanza 30.893, el 23,5%, y San Luis registra 88.811 morosos, el 22,8% de los mayores de 18 años.
La comparación con la PEA resulta especialmente significativa porque permite observar el peso del endeudamiento sobre la población que participa del mercado laboral.
No significa que todos los morosos estén actualmente empleados ni que todos tengan ingresos laborales, sino que pone en relación el universo de personas con deudas impagas con quienes trabajan o manifiestan voluntad de hacerlo.
El crecimiento de la cantidad de morosos se produce, además, sobre una tendencia que ya había sido identificada durante los meses anteriores. En junio, un informe de CEPA había contabilizado 5,91 millones de personas en situación de mora dentro de un universo total de 20,96 millones de deudores entre bancos y proveedores no financieros de crédito. En comparación con febrero de 2024, el sistema había incorporado entonces 2,60 millones de nuevos morosos.
De los morosos registrados en junio, 2,90 millones tenían incumplimientos exclusivamente con proveedores no financieros, mientras que 1,66 millones tenían deudas irregulares solamente con bancos y otros 1,36 millones registraban problemas con ambos tipos de entidades.
En su informe publicado a fines de septiembre, CEPA señaló que la morosidad del crédito a las familias con el sistema financiero había alcanzado el 13% en julio, frente al 2,5% registrado en noviembre de 2024. Para el sistema no financiero, que incluye a proveedores como las billeteras virtuales, la morosidad había llegado al 33,9%, contra el 7,3% de noviembre de 2024.
El centro de estudios relacionó esa evolución con la pérdida de poder adquisitivo. Según su estimación, ajustado por la estructura de gastos de la Encuesta Nacional de Gastos de los Hogares, el salario registrado había caído 14,3% entre noviembre de 2023 y junio de 2026. Al considerar conjuntamente los ingresos salariales registrados y los ingresos de trabajadores pasivos, CEPA calculó una caída de 8,3 puntos porcentuales respecto del promedio de enero-septiembre de 2023.
CEPA calculó que entre noviembre de 2023 y el período analizado el gas había aumentado 2.071%, el transporte 1.442%, el agua 544% y la electricidad 393%, mientras que los salarios registrados del INDEC habían aumentado 268%.
Para el organismo, parte de la diferencia entre ingresos y gastos fue cubierta mediante endeudamiento, lo que posteriormente se tradujo en mayores dificultades para cumplir con los pagos.
La evolución de los datos del Banco Central muestra una tendencia coincidente en el sistema financiero. En agosto, la irregularidad de los créditos correspondientes a los hogares se ubicó en 12,8%, apenas por debajo del 12,9% de julio, según datos de la Central de Deudores analizados por consultoras privadas.
En el sector empresario, en cambio, la mora aumentó de 3,6% a 3,8%, mientras que el indicador agregado del sector privado no financiero permaneció en 7,7%.