


Debilidad persistente en las PyMEs: la mitad de las empresas reporta caída de ventas y rentabilidad en rojo
Un relevamiento nacional realizado por APYME y la Universidad Nacional de José C. Paz (UNPAZ) revela que el 52,2% de las pequeñas y medianas empresas sufrió un deterioro en su situación general durante el tercer trimestre de 2026. La baja del consumo interno, las subas de tarifas energéticas y la presión importadora condicionan la actividad, dejando a casi la mitad del sector operando al 50% o menos de su capacidad instalada.
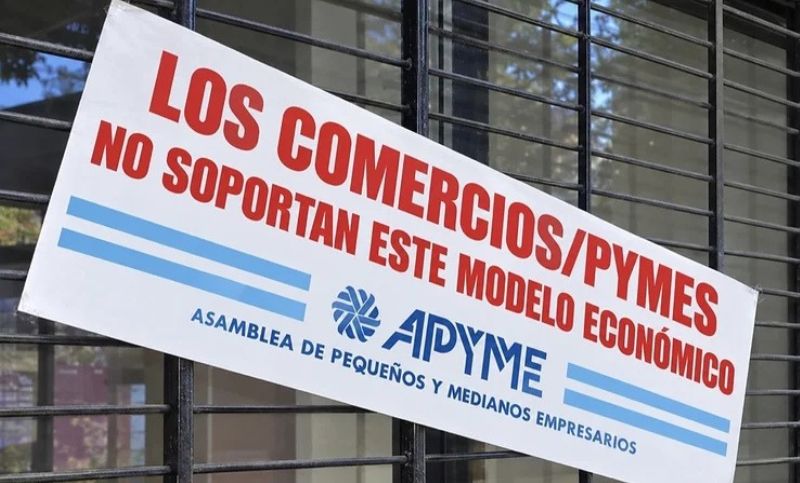
El panorama productivo para las pequeñas y medianas empresas argentinas mantiene señales de contracción severa. De acuerdo con el informe descriptivo sobre 209 respuestas empresarias relevadas por la Asamblea de Pequeños y Medianos Empresarios (APYME) en conjunto con la Universidad Nacional de José C. Paz (UNPAZ) y la Comisión de Investigaciones Científicas (CIC), la mitad del tramado pyme continúa registrando caída de actividad y balances en terreno negativo.
El diagnóstico de la encuesta correspondiente al tercer trimestre de 2026 combina un consumo interno debilitado, alta capacidad ociosa, fuerte encarecimiento de costos fijos y un acceso sumamente restringido al financiamiento productivo.
De acuerdo con los datos del relevamiento, el 52,2% de las empresas afirmó que su situación general empeoró en el trimestre, mientras que un 51,2% registró disminuciones efectivas en sus niveles de ventas. Solo un 7,2% indicó haber mejorado su desempeño general.
Esta dinámica contractiva impacta de forma directa sobre la sustentabilidad financiera de las empresas: el 50,2% de las pymes arrojó un resultado económico negativo, un 40,2% logró mantenerse en punto de equilibrio y apenas un 9,6% obtuvo un saldo positivo.
La falta de demanda se traduce de manera inmediata en el uso de la estructura productiva. El 45,9% de las firmas redujo la utilización de su capacidad instalada. En el acumulado general, el 48,8% de las pymes trabaja actualmente utilizando como máximo el 50% de sus instalaciones (un 14,4% opera al 25% o menos y un 34,4% entre el 26% y el 50%). En el otro extremo, apenas el 12,0% de las industrias y comercios relevados opera en el rango de alta utilización (76% a 100%).
En el plano laboral, la mayoría de los empresarios intenta preservar sus plantillas de trabajadores. Si bien un 56,5% mantuvo estable su dotación de personal, un 34,0% se vio obligado a reducir puestos de trabajo en el último trimestre. De cara al próximo trimestre, el 25,8% de los encuestados prevé tomar alguna medida de ajuste sobre el empleo: un 13,9% contempla reducción de jornadas laborales o suspensiones, mientras que un 12,9% estima realizar despidos o no renovar contratos.
El incremento en las estructuras de costos operativos representa otro de los grandes condicionantes para el sector. El 56,9% de las firmas sufrió un fuerte impacto por las alzas en tarifas e insumos. Al desagregar los rubros más gravosos, las tarifas de energía (63,2%) y el costo de los combustibles (42,6%) encabezan las mayores presiones de costos, seguidas por los insumos difundidos (33,0%).
A este escenario se suma la preocupación por la política comercial externa: el 38,3% de las empresas considera que la apertura importadora perjudica directamente su competitividad. Para quienes reportan perjuicios, el principal síntoma es la caída en las ventas locales por desplazamiento de demanda (50,7%), la presión a la baja sobre los precios (33,0%) y la pérdida directa de clientes (28,2%). En contraposición, solo un 12,4% de la muestra señaló beneficiarse mediante el abaratamiento de insumos importados.
En materia bursátil y bancaria, la posibilidad de obtener crédito en condiciones accesibles continúa siendo un evento excepcional. El 73,7% de las empresas debe costear su capital de trabajo con recursos propios y un 34,0% apela al financiamiento comercial de proveedores. Únicamente el 9,6% logró acceder a líneas de crédito en condiciones favorables, frente a un 27,3% que debió aceptar condiciones desfavorables y un 46,9% que directamente no obtuvo financiamiento.
En cuanto al nivel de endeudamiento, el 43,1% de las pymes sostiene deudas financieras vigentes. Entre los motivos principales para no tomar nuevos créditos, el 52,2% de los empresarios señala el nivel elevado de las tasas de interés y un 50,7% manifiesta una preferencia explícita por no endeudarse en este contexto. Asimismo, el 68,9% identifica la incertidumbre del contexto económico general como el mayor obstáculo para encarar proyectos de innovación.
Perfil regional del relevamiento y brecha por tamaño
El universo encuestado por APYME y UNPAZ cuenta con una fuerte presencia en la región centro del país, donde Córdoba concentra el 40,7% de los casos, Santa Fe el 23,0% y Mendoza el 20,1%. El 84,7% del total de las respuestas proviene de micro y pequeñas empresas, y tres de cada cuatro cuentan con más de 16 años de trayectoria industrial o comercial.
Al analizar los datos según la escala de las firmas, el relevamiento deja en evidencia que el deterioro golpea con mayor saña a las microempresas: en este segmento, el 60,4% empeoró su situación general, el 58,2% sufrió caídas en las ventas y el 56,0% registró balances con pérdidas económicas. Por su parte, las empresas medianas mostraron una relativa mayor contención, reportando caídas de ventas en un 34,4% de los casos.