


La morosidad de las familias alcanzó el 12,8% en agosto y la tarjeta de crédito perdió terreno
Esto podría ocurrir ya sea porque los hogares no tienen cupo disponible o están casi al tope y privilegian otras estrategias de cancelación a partir del uso de las billeteras virtuales.
La morosidad de las familias endeudadas con el sistema financiero se ubicó en el 12,8% durante agosto, prácticamente en el mismo nivel que un mes atrás (12,9). En el caso de la morosidad vinculada a las tarjetas de crédito, hubo un descenso de 0,6 puntos porcentuales. Esto se explicó porque desde hace dos meses el financiamiento vinculado al crédito viene a la baja. Es decir, las familias ya no tienen margen para endeudarse por estas vías.
De acuerdo al último informe sobre bancos del BCRA, el saldo total del crédito al sector privado de agosto tuvo un alza del 0,7% en términos reales (3,6% real interanual), con incrementos tanto en el segmento en pesos (0,5% real) como en el de moneda extranjera (1,9% en moneda de origen). Las financiaciones a empresas crecieron 1,3% real entre finales de mes.
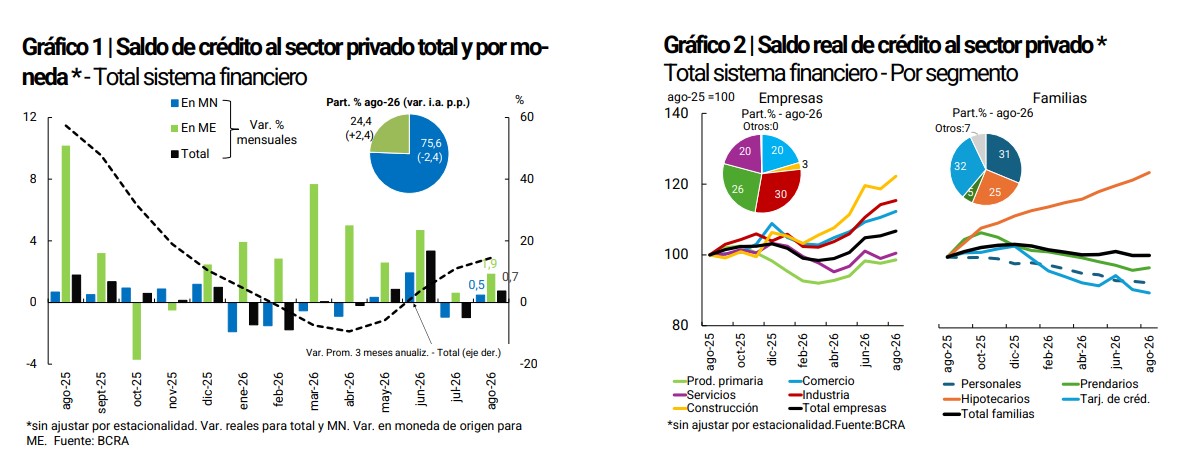
«Todos los sectores de actividad incrementaron su financiamiento bancario en agosto, destacándose la construcción, el comercio y los servicios como los rubros que registraron las mayores variaciones mensuales relativas», puede leerse en el informe del BCRA.
El saldo real de crédito total a las familias tuvo un aumento del 0,4% real, con desempeños heterogéneos entre las distintas líneas de asistencia. Las líneas con garantía real aumentaron respecto a julio el 1,8% real en los préstamos hipotecarios y 0,7% en los prendarios. Otro fue el resultado vinculado a las líneas de consumo, que se redujeron el 1% en el caso de las tarjetas de crédito y un 0,5% en los préstamos personales.
Para frenar la morosidad, las familias están dejando de usar la tarjeta de crédito como instrumento de financiamiento. Esto podría ocurrir ya sea porque no tienen cupo disponible o están casi al tope y privilegian otras estrategias de cancelación a partir del uso de las billeteras virtuales.
La morosidad en el financiamiento familiar
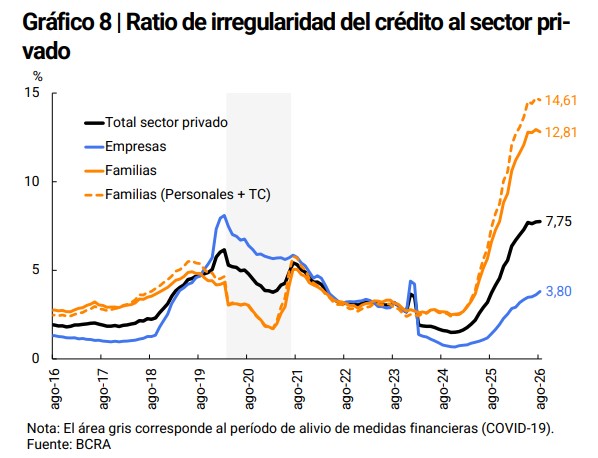
La ratio de irregularidad del crédito al sector privado permaneció sin cambios significativos durante los últimos cuatro meses, situándose en 7,75% en agosto. El indicador de mora de las financiaciones a las familias se redujo ligeramente en el mes, hasta 12,81%. El indicador de morosidad del crédito a las empresas se ubicó en 3,80%, incrementándose levemente respecto a julio.
La dinámica mensual de la morosidad vinculada a las familias se explicó por una caída de 0,98% en el saldo real en situación irregular, mientras que el financiamiento total no presentó cambios de magnitud en términos reales.
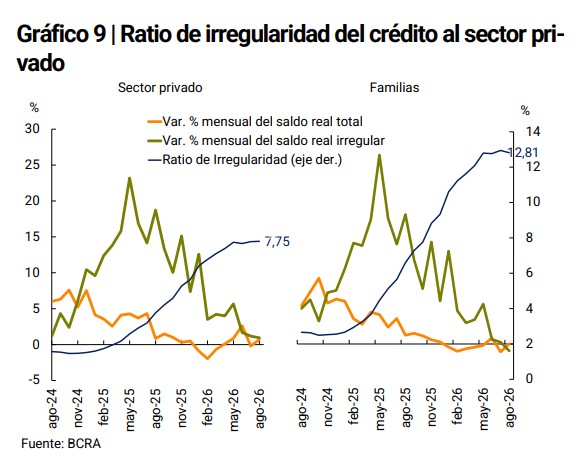
«Al distinguir por línea de financiamiento, las tarjetas de crédito registraron una disminución en su ratio de irregularidad, al tiempo que los préstamos personales y, en menor medida, los prendarios mostraron leves subas. Por su parte, la irregularidad de los créditos hipotecarios permaneció en niveles menores y prácticamente sin variaciones de magnitud respecto de julio», agregaron desde el BCRA.
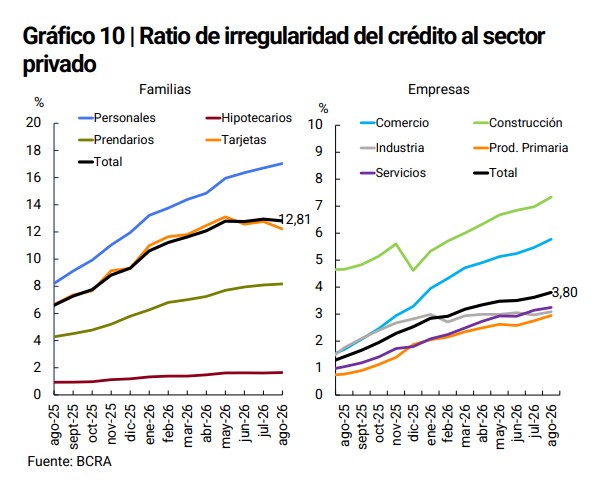
La morosidad vinculada al pago de las tarjetas de crédito se ubicó en el 12,2% cuando en julio había sido del 12,8%, mientras que en junio había sido del 12,6 y en mayo del 13,1%.