


Diputados de Unión por la Patria cuestionaron ante el FMI el Presupuesto 2027
Legisladores del bloque opositor enviaron una carta a Kristalina Georgieva y al staff del organismo. Advirtieron sobre presuntas “inconsistencias, opacidad y discrecionalidad” en el proyecto presentado por el Gobierno y señalaron posibles riesgos fiscales e institucionales de cara a un año electoral.
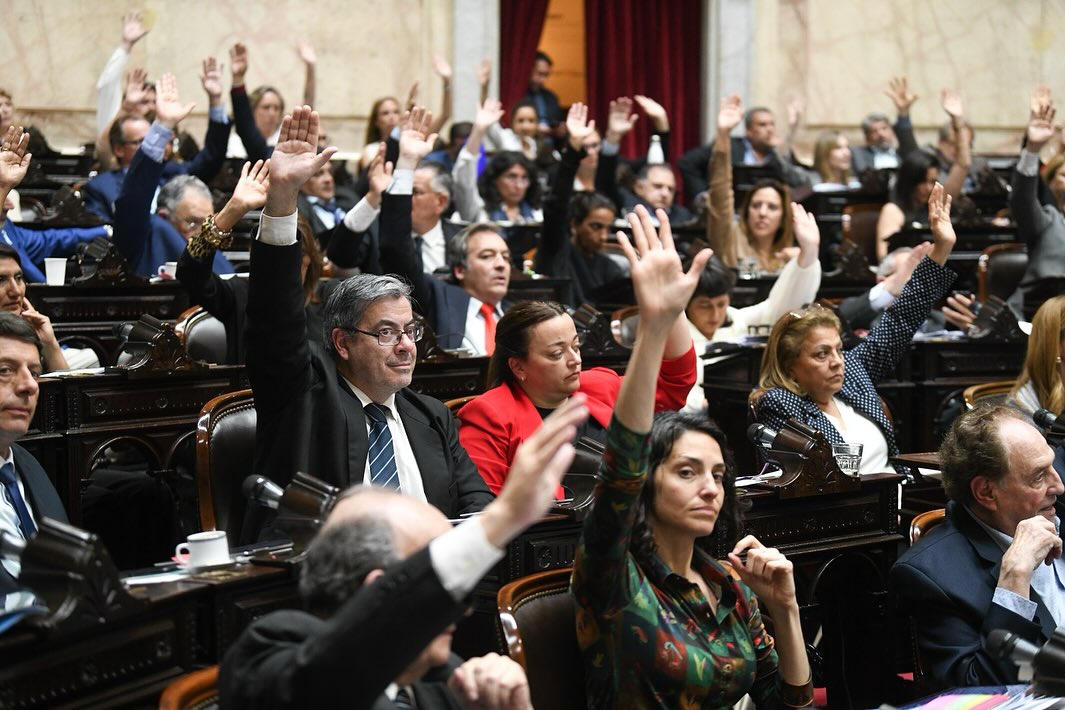
Diputados del bloque de Unión por la Patria expresaron su “profunda preocupación” por el proyecto de Presupuesto 2027 enviado por el Gobierno y pidieron al Fondo Monetario Internacional que analice sus supuestos macroeconómicos, sus proyecciones fiscales y el destino de los recursos públicos.
La advertencia fue realizada a través de una carta dirigida a la directora gerente del organismo, Kristalina Georgieva, y al resto del staff técnico. La misiva lleva las firmas de autoridades e integrantes de la Comisión de Presupuesto y Hacienda del bloque opositor.
En el documento, los legisladores alertaron “sobre los graves riesgos institucionales y fiscales que presenta” la iniciativa, especialmente por tratarse de un año electoral. También remarcaron el rol del FMI en el seguimiento de las cuentas argentinas y en la actualización de las metas acordadas con el Gobierno.
“El FMI no sólo evalúa el desempeño macroeconómico de la Argentina y actualiza sus proyecciones, sino que también introduce modificaciones en metas cuantitativas originalmente pactadas (como el propio Gobierno lo reconoce). Por tal motivo, el Fondo también es responsable de este Presupuesto 2027”, afirmaron.
Los legisladores sostuvieron que el proyecto presenta indicios de falta de claridad en sus fundamentos y cuestionaron que todavía no se haya evaluado “la solidez de los supuestos macroeconómicos propuestos por el PEN”, la estimación de los recursos, las proyecciones de gasto primario y las fuentes y aplicaciones financieras.
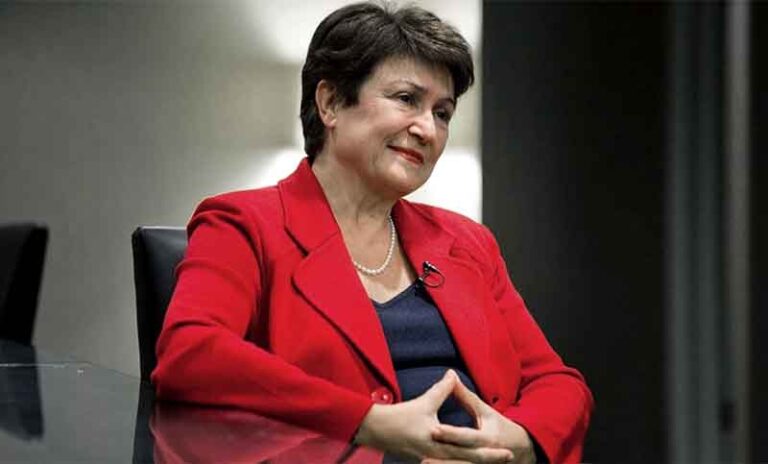
Kristalina Georgieva
En ese sentido, señalaron que el texto enviado al Congreso “muestra indicios alarmantes de inconsistencias, opacidad y de espacios de potencial discrecionalidad en la administración de los recursos públicos que podrían afectar la razonabilidad del proyecto de ley bajo análisis”.
La carta plantea tres cuestionamientos principales.
Críticas al gasto tributario y al RIGI
El primer punto se relaciona con una presunta “subvaluación del Gasto Tributario y el impacto del RIGI”. Según los legisladores, el superávit primario proyectado por el Gobierno estaría sobreestimado porque no contempla de manera adecuada el costo fiscal del Régimen de Incentivo para Grandes Inversiones.
“El Gobierno propone un superávit primario de la Administración Pública Nacional de $15,4 billones, aproximadamente 1,1% del PIB. Pero ese superávit no contempla el gasto tributario del RIGI, que se estima en USD 3.359 M anuales, el equivalente a 0,49 pp del PBI (cuando el proyecto esté en ‘plena ejecución’, siendo que el 47% del total de la inversión se desembolsa hasta el año 2028, inclusive)”, explicaron.
Los diputados agregaron que, si las inversiones finalmente se concretan y se confirma ese costo fiscal, la menor recaudación podría comprometer el resultado primario previsto.
“De verificarse las inversiones y su costo, esta merma de recaudación podría poner en severo riesgo la consolidación del resultado primario propuesto. Además, se considera que la subvaluación del gasto tributario es una práctica reñida con los principios de buena gestión presupuestaria que agrega inseguridad al plan fiscal para el año 2027”, sostuvieron.
Cuestionamientos a la Jurisdicción 91
El segundo eje de la carta apunta a la Jurisdicción 91, correspondiente a las “Obligaciones a Cargo del Tesoro”. Los legisladores consideraron que las partidas asignadas allí podrían otorgar un amplio margen de discrecionalidad al Poder Ejecutivo.
“La Jurisdicción 91 pasa de 5,6 a 14,8 billones. De ese total, $7,7 billones sin ley ni criterio. No tiene programas con metas físicas, simplemente es ‘Obligaciones a Cargo del Tesoro’. Ningún artículo del proyecto crea ese programa ni fija criterio de reparto. ¿Para qué sirve? Es la plata con la que se ‘auxilia’ (presiona) a la provincia que no llega a pagar sueldos o necesita fondos”, alertaron.
Para Unión por la Patria, la falta de criterios explícitos para la distribución de esos recursos dificulta el control legislativo y puede habilitar decisiones discrecionales durante la ejecución presupuestaria.
Aumento de la inversión financiera
El tercer cuestionamiento se refiere al incremento de la inversión financiera neta previsto para 2027. Según indicaron, el monto se duplicaría en términos nominales respecto del año anterior: pasaría de $9,8 billones en 2026 a $17,4 billones en 2027.
Los diputados explicaron que, desde el punto de vista contable, esto implicaría que el Poder Ejecutivo prevé destinar una parte importante del superávit financiero y de las fuentes financieras netas a inversiones financieras temporarias, depósitos bancarios u otras inversiones.
“¿Cuál es la razonabilidad de desfinanciar políticas públicas prioritarias o de endeudarse con el fin de acumular bolsones de liquidez o financiar inversiones financieras invisibilizadas que carecen de justificación y propósito y no ocuparse de la discapacidad, la educación, el cumplimiento de la ley (por la retención del impuesto a los combustibles) o la inversión en obra pública?”, se preguntaron.
Como conclusión, los legisladores afirmaron: “Consideramos que los tres puntos reseñados quitan razonabilidad al proyecto de ley de Presupuesto 2027, lo tornan opaco en sus justificaciones e incierto en su ejecución por los márgenes de discrecionalidad que el PEN parece pretender para su administración”.